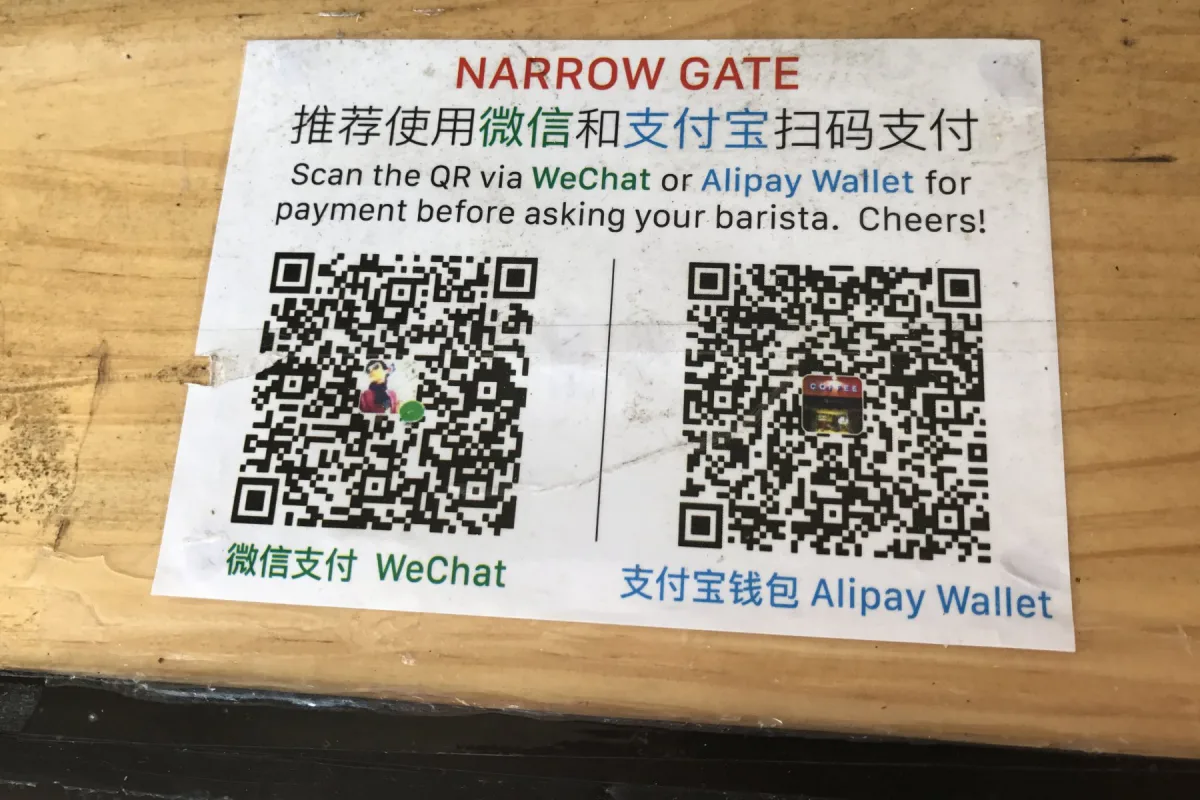
Ở một chợ quê miền Tây, bà bán rau gắn tờ giấy in mã QR lên cái rổ, bọc ni lông cho khỏi ướt. Khách mua bó rau muống, giơ điện thoại quét, bấm số tiền, vài giây sau loa nhỏ bên cạnh đọc to "Đã nhận…". Không ai thấy chuyện này lạ. Nhưng kể cho một người bạn ở châu Âu hay ở Mỹ nghe, họ thường tròn mắt: ở chỗ họ, chuyển tiền giữa hai ngân hàng khác nhau có khi vẫn mất cả ngày, và người ta vẫn quẹt thẻ là chính.
Việt Nam không phát minh ra mã QR, cũng không phải nước đầu tiên có chuyển khoản tức thì. Nhưng tốc độ mà người Việt, từ người trẻ ở thành phố đến bà bán rau, bỏ tiền mặt để quét mã thì thật sự đáng kể. Chuyện đó không tự nhiên mà có.
Đường ray chung tên là NAPAS
Muốn hiểu chuyển khoản tức thì, hãy hình dung mỗi ngân hàng là một thành phố, tiền là hàng hoá. Chuyển tiền trong cùng một ngân hàng thì dễ, như chuyển hàng trong nội thành. Chuyển sang ngân hàng khác thì cần đường liên tỉnh, cần trạm trung chuyển, cần quy tắc chung để hai bên tin nhau.
Ở Việt Nam, trạm trung chuyển đó là NAPAS, Công ty Cổ phần Thanh toán Quốc gia Việt Nam, đơn vị có Ngân hàng Nhà nước là cổ đông lớn. NAPAS vận hành hệ thống chuyển mạch kết nối các ngân hàng: thẻ ATM nội địa của ngân hàng này rút được tiền ở cây ATM ngân hàng kia, và quan trọng hơn cả, tiền chuyển liên ngân hàng có thể đến tài khoản người nhận gần như ngay lập tức, kể cả đêm khuya, cuối tuần, ngày Tết.
Điểm mấu chốt nằm ở chữ "tức thì" và "suốt ngày đêm". Ở nhiều nước, chuyển khoản liên ngân hàng truyền thống đi qua hệ thống xử lý theo lô: gom lại rồi xử lý vài lần một ngày, chỉ trong giờ hành chính. Việt Nam đi tắt, xây hệ thống chuyển tiền nhanh khi lượng giao dịch còn nhỏ, rồi để nó lớn lên cùng điện thoại thông minh. Không có một "hệ thống cũ khổng lồ" phải thay thế là một lợi thế ít ai nghĩ đến.
VietQR: một mã cho mọi ngân hàng
Chuyển khoản nhanh rồi, nhưng vẫn còn một nỗi khổ: gõ số tài khoản. Mười mấy chữ số, chọn đúng ngân hàng trong danh sách dài, sai một số là tiền đi lạc. Mã QR giải quyết chuyện đó. Thông tin ngân hàng, số tài khoản, thậm chí số tiền và nội dung chuyển khoản được nén vào một hình vuông, điện thoại quét là điền sẵn.
Vấn đề là nếu mỗi ngân hàng tự làm một kiểu QR riêng thì ứng dụng ngân hàng này không đọc được mã ngân hàng kia, và người bán phải dán năm tờ mã lên quầy. VietQR là tiêu chuẩn mã QR chung do NAPAS phát triển và đưa vào sử dụng từ khoảng năm 2021, dựa trên tiêu chuẩn QR thanh toán quốc tế EMVCo. Với VietQR, một mã in ra từ ngân hàng A được ứng dụng của ngân hàng B, C, D quét và chuyển tiền bình thường. Người bán chỉ cần một tờ giấy duy nhất.
Chính sự "một mã cho tất cả" này làm QR bùng nổ. Không cần máy quẹt thẻ, không cần đăng ký phức tạp, không mất phí lắp đặt. Một tờ giấy in, một tài khoản ngân hàng là xong. Với những người bán nhỏ, chi phí bắt đầu gần như bằng không.
Vì sao người Việt đổi thói quen nhanh đến vậy
Hạ tầng tốt chỉ là điều kiện cần. Người dùng còn phải muốn dùng. Ở Việt Nam, mấy yếu tố cùng lúc đẩy theo một hướng.
Thẻ tín dụng chưa bao giờ phổ biến. Ở phương Tây, người ta đã quen quẹt thẻ mấy chục năm, nên chẳng có lý do gì để đổi. Người Việt phần đông đi thẳng từ tiền mặt sang điện thoại, bỏ qua giai đoạn thẻ. Giống như nhiều nơi bỏ qua điện thoại bàn để lên thẳng điện thoại di động.
Miễn phí chuyển khoản. Trong khoảng những năm 2020 đến 2022, nhiều ngân hàng lần lượt miễn phí chuyển khoản trên ứng dụng để cạnh tranh giành khách. Khi chuyển mười nghìn đồng mà không mất đồng phí nào, người ta mới dám dùng cho ly cà phê, ổ bánh mì.
Điện thoại thông minh và mạng di động rẻ. Điện thoại giá vừa phải có camera đủ tốt để quét mã, gói dữ liệu không đắt, và vùng phủ sóng rộng.
Đại dịch Covid-19. Giai đoạn giãn cách khiến nhiều người ngại cầm tiền mặt, và rất nhiều người lớn tuổi lần đầu được con cháu cài ứng dụng ngân hàng. Một khi đã quen, ít ai quay lại.
Chính sách nhất quán. Ngân hàng Nhà nước theo đuổi mục tiêu thanh toán không dùng tiền mặt qua nhiều năm, và việc xác thực tài khoản bằng căn cước gắn chip đã giúp mở tài khoản trực tuyến dễ hơn.
Cái giá của tốc độ
Tiền đi nhanh thì tiền mất cũng nhanh. Đây là mặt trái mà ai dùng QR cũng cần biết.
Chuyển khoản tức thì gần như không thể thu hồi. Bấm xác nhận xong, tiền đã nằm trong tài khoản người nhận. Nếu người nhận là kẻ lừa đảo, họ chuyển tiếp đi chỉ trong vài phút. Khác với thẻ tín dụng ở một số nước, nơi khách có thể khiếu nại để ngân hàng hoàn tiền, chuyển khoản nhầm hoặc bị lừa ở Việt Nam thường phải dựa vào thiện chí người nhận hoặc thủ tục với ngân hàng, công an, mất nhiều thời gian và không chắc lấy lại được.
Mã QR cũng bị lợi dụng. Có những vụ kẻ gian dán mã của mình đè lên mã của cửa hàng, khách quét trả tiền vào túi kẻ lạ. Có những tin nhắn gửi mã QR kèm lời mời "quét để nhận hoàn tiền", thật ra là mã thanh toán hoặc dẫn sang trang giả mạo. Thói quen tốt: trước khi bấm xác nhận, luôn nhìn tên chủ tài khoản hiện lên trên màn hình có khớp với người bán hay không. Ngân hàng hiển thị cái tên đó chính là để bạn kiểm tra.
Cơ quan quản lý cũng đã siết lại: các quy định về xác thực sinh trắc học khi chuyển khoản trên một mức nhất định, đối chiếu thông tin chủ tài khoản với căn cước, là để giảm tài khoản "mua bán" dùng cho lừa đảo. Đôi khi phiền hơn một chút, nhưng có lý do.
Đi ra ngoài biên giới
Bước tiếp theo đang diễn ra là kết nối QR giữa các nước. Việt Nam đã kết nối thanh toán QR với một số nước trong khu vực như Thái Lan, Campuchia, Lào, để du khách quét mã bằng ứng dụng ngân hàng nước mình. Danh sách và cách dùng cụ thể thay đổi theo thời gian, nên trước khi đi, bạn nên hỏi ngân hàng của mình.
Lần tới khi quét mã trả ly trà đá, hãy thử để ý vài giây chờ đó. Phía sau là một mạng lưới nối hàng chục ngân hàng, chạy cả đêm lẫn ngày, và một tiêu chuẩn chung giúp tờ giấy dán trên rổ rau làm được việc mà vài năm trước cần cả một máy POS. Và nhớ nhìn cái tên người nhận trước khi bấm.
Bình luận (0)
Chưa có bình luận nào. Hãy là người đầu tiên!