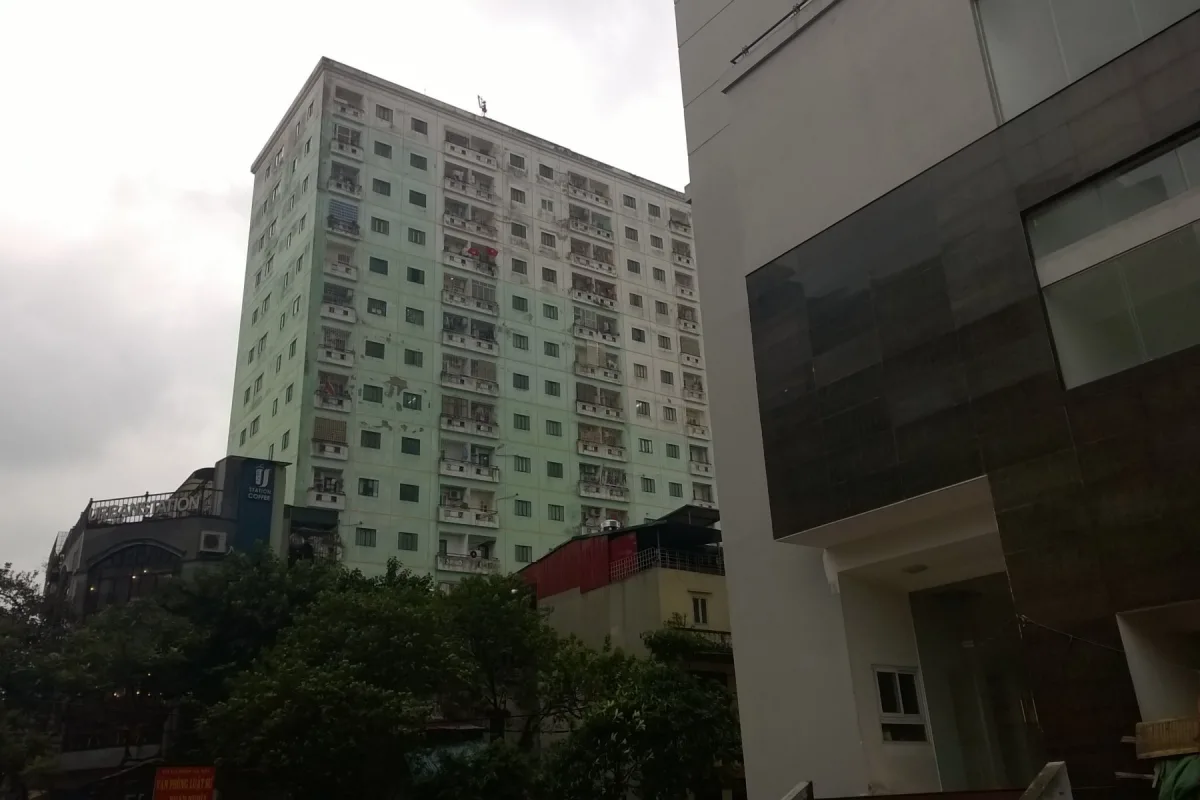
Hai người bạn cùng ra trường một năm, cùng làm văn phòng ở Hà Nội. Người thứ nhất vay ngân hàng mua căn hộ chung cư ở ven thành phố, mỗi tháng trả nợ gần hết nửa lương và gần như không còn đi chơi xa. Người thứ hai thuê một căn hộ nhỏ gần chỗ làm, đi xe máy mười phút, cuối tuần vẫn về quê, vẫn có tiền học thêm tiếng Anh. Năm năm sau, ai "đúng"? Câu hỏi này được hỏi ở mọi bữa nhậu, mọi nhóm Facebook, và câu trả lời thường đến từ cảm xúc hơn là con số. (Hai nhân vật trên là minh hoạ.)
Bài này không nói bạn nên mua hay nên thuê. Nó đưa ra một cách tính, để bạn tự ngồi với cây bút, tờ giấy hoặc một bảng tính, điền con số của chính mình vào và thấy lựa chọn nào hợp với mình lúc này. Giá nhà, lãi suất, tiền thuê thay đổi liên tục và khác nhau theo từng quận, nên mọi con số dưới đây chỉ là ví dụ để minh hoạ phép tính.
Câu "an cư lạc nghiệp" và cái bẫy tâm lý
Người Việt lớn lên với ý nghĩ phải có nhà mới yên tâm lập nghiệp. Bố mẹ thường coi tiền thuê nhà là "tiền mất", còn tiền trả góp là "tiền để dành". Ý nghĩ ấy có phần đúng: trả góp xong, bạn sở hữu một tài sản. Nhưng nó bỏ qua một điều quan trọng: tiền lãi trả cho ngân hàng cũng là tiền mất, y như tiền thuê. Phí bảo trì, phí quản lý, tiền sửa chữa, tiền nội thất cũng vậy.
Vì thế, phép so sánh công bằng không phải là "tiền thuê so với tiền trả góp", mà là chi phí không lấy lại được của việc thuê so với chi phí không lấy lại được của việc sở hữu. Đặt câu hỏi theo cách này, nhiều cuộc tranh cãi tự nhiên dịu đi.
Bước một: tính chi phí "mất trắng" khi sở hữu
Khi mua nhà bằng vốn tự có cộng tiền vay, mỗi năm bạn mất đi ba khoản chính mà không bao giờ lấy lại:
- Lãi vay: phần tiền trả cho ngân hàng ngoài tiền gốc. Lưu ý nhiều gói vay có lãi suất ưu đãi vài năm đầu rồi thả nổi, nên hãy tính theo mức sau ưu đãi chứ đừng tính theo mức quảng cáo.
- Chi phí cơ hội của tiền vốn: khoản tiền bạn dồn vào trả trước lẽ ra có thể nằm trong sổ tiết kiệm và sinh lãi. Mất khoản lãi ấy cũng là một chi phí, dù không ai gửi hoá đơn.
- Chi phí duy trì: phí quản lý chung cư, bảo trì, sửa chữa, bảo hiểm, thuế phí liên quan. Nhiều người chỉ nhớ phí quản lý mà quên rằng mười năm sau điều hoà, bình nóng lạnh, sàn gỗ đều cần thay.
Cộng ba khoản này lại, chia cho mười hai, bạn có "tiền thuê ngầm" mà mình đang trả cho chính căn nhà của mình mỗi tháng. Con số này thường làm người ta bất ngờ.
Một ví dụ với số tròn, chỉ để minh hoạ cách tính: căn hộ giá 3 tỷ đồng, trả trước 1 tỷ, vay 2 tỷ. Nếu lãi vay sau ưu đãi là 10%/năm, năm đầu tiền lãi khoảng 200 triệu. Một tỷ trả trước nếu gửi tiết kiệm ở mức 5%/năm sẽ sinh khoảng 50 triệu. Phí quản lý, bảo trì, sửa chữa cộng lại giả sử 20 triệu. Tổng khoảng 270 triệu một năm, tức hơn 22 triệu mỗi tháng. Nếu căn tương đương ở cùng khu cho thuê khoảng 10 triệu một tháng, thì riêng năm đầu, sở hữu đang đắt hơn thuê hơn gấp đôi, và phần chênh ấy chỉ được bù nếu giá nhà tăng đủ nhanh. Hãy thay bằng con số thật của bạn; kết quả có thể rất khác.
Bước hai: đặt cạnh tiền thuê và nghĩ về giá nhà
Giờ đặt "tiền thuê ngầm" cạnh tiền thuê một căn tương đương ở cùng khu. Nếu tiền thuê thực tế thấp hơn đáng kể, thuê đang rẻ hơn, xét riêng năm nay. Nếu hai con số gần nhau, mua bắt đầu có lợi, vì bạn còn được hưởng phần tăng giá (nếu có) của căn nhà.
Chữ "nếu có" rất quan trọng. Người mua thường giả định giá nhà luôn tăng, vì ký ức chung của các đô thị lớn ở Việt Nam là như vậy. Nhưng tốc độ tăng không đều: có giai đoạn đứng yên vài năm, có loại hình (chung cư cũ, căn ở dự án chậm sổ) tăng chậm hơn hẳn mặt bằng. Chung cư cũng hao mòn theo năm tháng, khác với đất. Một cách làm thận trọng là tính ba kịch bản: giá đứng yên, tăng chậm, tăng nhanh. Nếu chỉ ở kịch bản tăng nhanh việc mua mới có lợi, bạn đang đặt cược chứ không còn là tính toán.
Ở chiều ngược lại, người thuê cũng phải trung thực: phần tiền chênh lệch tiết kiệm được nhờ thuê chỉ có ý nghĩa nếu bạn thực sự để dành nó. Nếu khoản chênh ấy biến thành điện thoại mới và những chuyến du lịch bốc đồng, thì so sánh trên giấy chẳng còn giá trị gì.
Bước ba: những thứ không nằm trên bảng tính
Một quyết định lớn như nhà ở không chỉ là bài toán số học. Có vài câu hỏi bạn nên tự trả lời thật lòng:
Bạn có chắc sẽ ở thành phố này năm, bảy năm nữa không? Mua rồi bán trong thời gian ngắn thường lỗ vì phí giao dịch, thuế, thời gian chờ người mua. Người còn đang thử việc, còn tính chuyển ngành, chuyển thành phố hay đi học tiếp thì sự linh hoạt của việc thuê đáng giá hơn nhiều người nghĩ.
Khoản trả góp chiếm bao nhiêu phần thu nhập? Các chuyên gia tài chính cá nhân thường khuyên không để tiền trả nợ nhà chiếm quá lớn phần thu nhập hằng tháng, nhiều người lấy mốc khoảng một phần ba làm tham khảo. Quan trọng hơn mốc cụ thể là câu hỏi: nếu bạn mất việc ba đến sáu tháng, hoặc lãi suất thả nổi tăng lên, gia đình có trụ được không?
Quỹ dự phòng của bạn còn không sau khi trả trước? Dồn hết tiền vào phần trả trước, rồi một lần ốm đau hay sửa xe là phải vay nóng, đó là tình huống rất nhiều người trẻ gặp. Giữ lại một khoản tương đương vài tháng chi tiêu là điều nên làm trước khi ký hợp đồng mua bán.
Bạn coi trọng điều gì? Có người cần cảm giác "nhà của mình" để yên tâm sinh con, đóng đinh treo ảnh không phải hỏi chủ nhà. Có người cần ở gần chỗ làm để mỗi ngày bớt một tiếng kẹt xe. Cả hai đều chính đáng, và đều có giá.
Hà Nội và TP.HCM: vài điều riêng nên để ý
Ở cả hai thành phố, khoảng cách giữa giá nhà và thu nhập của người làm công ăn lương đã giãn ra nhiều năm nay. Hệ quả thực tế là người trẻ muốn mua thường phải chọn: hoặc nhà vừa túi tiền ở xa trung tâm, hoặc căn nhỏ gần chỗ làm với khoản vay lớn. Khi chọn ở xa, hãy cộng chi phí đi lại và thời gian vào phép tính. Một tiếng rưỡi mỗi ngày trên đường, nhân lên vài năm, là một khoản không nhỏ, tính bằng tiền xăng lẫn bằng sức khoẻ.
Nhà đất pháp lý chưa rõ ràng, chung cư chưa có sổ, nhà trong ngõ sâu không có lối cho xe cứu hoả, mua bằng giấy tờ viết tay… là những rủi ro mà người mua lần đầu thường đánh giá thấp. Trước khi xuống tiền, nên nhờ người có chuyên môn về pháp lý nhà đất kiểm tra giấy tờ, và đọc kỹ hợp đồng vay với ngân hàng, nhất là điều khoản lãi suất sau ưu đãi và phí trả nợ trước hạn.
Người thuê thì nên để ý hợp đồng thuê: thời hạn, mức tăng giá khi gia hạn, tiền cọc trả lại thế nào. Một hợp đồng rõ ràng giúp việc thuê bớt bấp bênh, vốn là nỗi sợ lớn nhất khiến nhiều người vội mua.
Một bảng tính nhỏ cho riêng bạn
Nếu muốn bắt đầu ngay tối nay, hãy mở một bảng tính và tạo hai cột. Cột "Mua" gồm: lãi vay một năm (theo mức sau ưu đãi), lãi tiết kiệm bị mất trên số tiền trả trước, phí quản lý và sửa chữa ước tính. Cột "Thuê" gồm: tiền thuê một năm cho căn tương đương, phí dịch vụ nếu có. Thêm một dòng cuối cho cột Mua: phần tăng giá nhà dự kiến, tính ba mức khác nhau.
Rồi lặp lại cho năm thứ ba, thứ năm, thứ mười, vì tiền thuê thường tăng theo thời gian còn lãi vay thì giảm dần khi gốc giảm. Bạn sẽ thấy có một thời điểm hai đường cắt nhau, và thời điểm ấy chính là câu trả lời cho câu hỏi "mình định ở đây bao lâu".
Đây là thông tin phổ thông để bạn tự suy nghĩ, không phải lời khuyên tài chính. Với một quyết định có thể kéo dài hai mươi năm, ngồi với một người tư vấn tài chính độc lập hoặc nhân viên tín dụng giải thích rõ từng con số là việc đáng làm.
Còn hai người bạn ở đầu bài? Có lẽ cả hai đều đúng, nếu mỗi người biết mình đánh đổi điều gì. Thử hỏi mình một câu trước khi ngủ: nếu ngày mai được đề nghị một công việc tốt hơn ở thành phố khác, bạn muốn đang cầm chìa khoá nhà mình, hay muốn nhẹ nhàng báo chủ nhà trước một tháng?
Bình luận (0)
Chưa có bình luận nào. Hãy là người đầu tiên!